
ΓΙΑ ΤΗΝ ΑΝΑΒΙΩΣΗ ΤΗΣ ΑΓΡΟΤΙΚΗΣ ΠΑΡΑΓΩΓΗΣ ή ποιοι είναι οι «κατά κύριο επάγγελμα Αγρότες»;

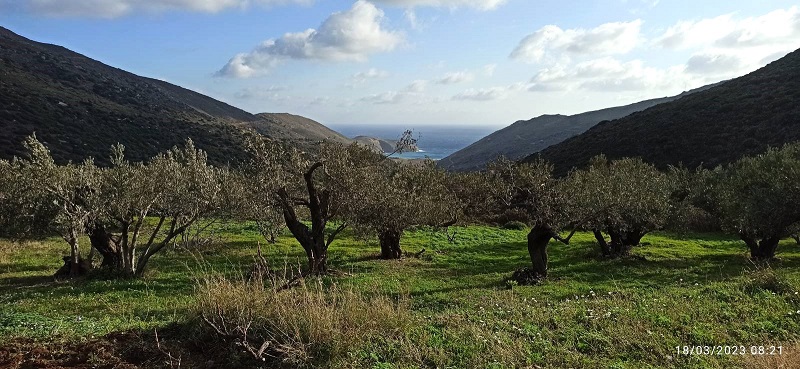
Ελαιώνας στη Φυρόη της Χώρας
Γράφει ο Χρήστος Βουραζέρης
Οικονομολόγος – Φοροτεχνικός
ΠΡΟΛΟΓΟΣ
Σε μια εποχή που η Ελλάδα (και η Άνδρος) επιστρέφουν στις επιχειρηματικές αξίες της καλλιέργειας της γης και αναγνωρίζουν την συμβολή της γεωργίας στην εθνική προσπάθεια ανασυγκρότησης της χώρας (και της Άνδρου) δίνονται κίνητρα για τους νέους αγρότες ώστε να μην ερημώσει η ύπαιθρος, να μεγαλώσει η παραγωγή, να επενδύσουν οι παραγωγοί σε προϊόντα υψηλής ποιότητας και να αναπτυχθεί η οικονομία και η κοινωνία.
Σε αυτή την συγκυρία έρχεται η νομοθεσία και ορίζει με πέντε διακριτά κριτήρια το πως θεωρείται κάποιος αγρότης ώστε να κερδίσει τις επιδοτήσεις και τις πρόνοιες. Βασική προϋπόθεση λοιπόν ώστε να αξιοποιηθούν οι επιδοτήσεις και να αξιοποιηθούν οι πρόνοιες που δίνει το κράτος είναι να θεωρείται κάποιος “κατά κύριο επάγγελμα αγρότης”. Υπάρχουν, λοιπόν, πέντε κριτήρια που πρέπει να πληρούνται ώστε να ισχύει αυτό. Συνακόλουθα αν υπάρχει η ιδιότητα αυτή, μπορεί να έχει πρόσβαση στις επιδοτήσεις και τις πρόνοιες ώστε να στηρίξει το επάγγελμα του το κράτος.
Όλα αυτά εξειδικεύτηκαν και κωδικοποιήθηκαν περαιτέρω τον Σεπτέμβριο του 2026. Παρακάτω κάνουμε για τους κατοίκους της Άνδρου (και όχι μόνο) που ασκούν το επάγγελμα του αγρότη μια πλήρη και εμπεριστατωμένη παρουσίαση ώστε να ξέρουν πως θα κινηθούν στο σύγχρονο πλαίσιο που καθορίζει την αγροτική οικονομία της Ελλάδας (και της Άνδρου), περιμένοντας συγχρόνως, τις νέες αλλαγές που αφορούν την αγροτική νομοθεσία και είναι προς ψήφιση στο νομοσχέδιο του Υπουργείου αγροτικής Ανάπτυξης που έχει κατατεθεί στην Βουλή.
OI ΟΡΟΙ ΚΑΙ OI ΠΡΟΫΠΟΘΕΣΕΙΣ ΓΙΑ ΝΑ ΘΕΩΡΗΘΕΙ ΚΑΠΟΙΟΣ ΑΓΡΟΤΗΣ
Διάκριση μεταξύ των δύο κατηγοριών
Στην καθημερινή γλώσσα «αγρότης» είναι όποιος καλλιεργεί ή εκτρέφει. Στη νομοθεσία, όμως, ο όρος έχει δύο επεξηγήσεις. Άλλο πράγμα είναι ο κάτοχος αγροτικής εκμετάλλευσης και άλλο ο επαγγελματίας αγρότης – αυτός που όλοι γνωρίζουμε ως «κατά κύριο επάγγελμα αγρότη».
Η διάκριση δεν είναι τυχαία. Ο χαρακτηρισμός αυτός είναι το κλειδί για μια σειρά από ουσιώδη ωφελήματα: τον μειωμένο ή μηδενικό φόρο εισοδήματος, την απαλλαγή από τον Ειδικό Φόρο Κατανάλωσης στο αγροτικό πετρέλαιο, τις ευνοϊκές ρυθμίσεις στη μεταβίβαση αγροτικών ακινήτων, τα προγράμματα Νέων Αγροτών, τις ενισχύσεις de minimis. Χάνοντας την ιδιότητα, ο παραγωγός δεν αλλάζει επάγγελμα – αλλάζει, όμως, φορολογική και επιδοματική πραγματικότητα.
Το θεσμικό πλαίσιο
Ο ορισμός δίνεται στο άρθρο 2 του ν. 3874/2010 (ΦΕΚ Α΄ 151) για το Μητρώο Αγροτών και Αγροτικών Εκμεταλλεύσεων (ΜΑΑΕ), όπως τροποποιήθηκε διαδοχικά – κυρίως με το άρθρο 40 του ν. 4235/2014 και το άρθρο 65 του ν. 4389/2016.
Το ΜΑΑΕ είναι το επίσημο μητρώο όπου καταγράφονται οι επαγγελματίες αγρότες και οι αγροτικές εκμεταλλεύσεις της χώρας. Η βεβαίωση εγγραφής σε αυτό είναι το έγγραφο που αποδεικνύει την ιδιότητα απέναντι σε κάθε αρχή.

Τα κριτήρια
Επαγγελματίας αγρότης είναι το ενήλικο φυσικό πρόσωπο που πληροί σωρευτικά τις εξής προϋποθέσεις:
1. Είναι κάτοχος αγροτικής εκμετάλλευσης.
Κάτοχος θεωρείται ο κύριος, συγκύριος ή νομέας της εκμετάλλευσης· ο μισθωτής ή αγρολήπτης, εφόσον η μίσθωση ή η επίμορτη αγροληψία έχει συναφθεί εγγράφως και έχει θεωρηθεί από την αρμόδια φορολογική αρχή· ο μισθωτής υδάτινης έκτασης προκειμένου για υδατοκαλλιέργεια.
2. Ασχολείται επαγγελματικά με αγροτική δραστηριότητα τουλάχιστον κατά 30% του συνολικού ετήσιου χρόνου εργασίας του. Ο χρόνος αυτός δεν είναι μια αφηρημένη έννοια, αλλά προκύπτει από τα δεδομένα της αίτησης ΟΣΔΕ, με βάσει την καλλιέργεια.
3. Λαμβάνει από την απασχόληση αυτή τουλάχιστον το 50% του συνολικού ετήσιου εισοδήματός του.
Το κριτήριο αυτό είναι, στην πράξη, εκείνο που κρίνει τις περισσότερες υποθέσεις. Σημειώνεται ότι το αρχικό ποσοστό του ν. 3874/2010 ήταν 35% και αυξήθηκε στο 50% με τις μεταγενέστερες τροποποιήσεις.
4. Είναι ασφαλισμένος ο ίδιος και η αγροτική του εκμετάλλευση, όπου απαιτείται.
Πρακτικά: ασφάλιση στον e-ΕΦΚΑ (πρώην ΟΓΑ). Χρειάζεται όμως προσοχή εδώ, γιατί ο τ. ΟΓΑ εγγράφει και όσους έχουν απαλλαγή από τον τ. ΟΑΕΕ. Θα πρέπει να αναφέρεται στην εγγραφή ως αγρότης.
5. Τηρεί λογιστικά βιβλία σύμφωνα με την κείμενη νομοθεσία.
Η λέξη «σωρευτικά» έχει βαρύτητα: αρκεί να μην συντρέχει μία από τις πέντε προϋποθέσεις και η ιδιότητα δεν αναγνωρίζεται.

Η ειδική πρόβλεψη για την αλιεία
Το ίδιο άρθρο αναγνωρίζει ως επαγγελματία αγρότη και τον απασχολούμενο στην αλιεία (θαλάσσια και εσωτερικών υδάτων) και στην υδατοκαλλιέργεια, συμπεριλαμβανομένων των μισθωμένων δημόσιων ιχθυοτρόφων υδάτων και λιμνοθαλασσών, με δικά του κριτήρια: κατοχή ατομικής επαγγελματικής άδειας αλιείας και ιδιότητα ιδιοκτήτη, συνιδιοκτήτη ή μισθωτή επαγγελματικού αλιευτικού σκάφους – ή ενεργού μέλους αλιευτικού συνεταιρισμού. Για τους ιδιοκτήτες σκαφών μέχρι έξι μέτρα ολικού μήκους ισχύουν πρόσθετες προϋποθέσεις ως προς το εισόδημα και την προμήθεια καυσίμων θαλάσσης.
Το κρίσιμο ερώτημα: τι μετράει ως εισόδημα
Εδώ βρίσκεται το πεδίο όπου γίνονται τα περισσότερα λάθη. Το κριτήριο του 50% δεν συγκρίνει τζίρους αλλά εισοδήματα – και ο νομοθέτης έχει φροντίσει να εξαιρέσει μια σειρά από πηγές, ώστε να μην «τιμωρείται» ο παραγωγός που έχει και κάποιο δευτερεύον έσοδο.
Ο προσδιορισμός γίνεται με την ΚΥΑ 134430/2011 (ΦΕΚ Β΄ 392), η οποία τροποποιήθηκε πρόσφατα (Ιούνιος 2026) με νέα κοινή απόφαση των Υπουργείων Εθνικής Οικονομίας και Οικονομικών και Αγροτικής Ανάπτυξης και Τροφίμων. Ο βασικός ορισμός του επαγγελματία αγρότη δεν άλλαξε· άλλαξε το ποια εισοδήματα δεν προσμετρώνται εις βάρος του.
Με το ισχύον πλέον άρθρο 3, στο συνολικό εισόδημα δεν προσμετρώνται:
- Εισόδημα από κεφάλαιο – μερίσματα, τόκοι, δικαιώματα και ακίνητη περιουσία.
- Εισόδημα από υπεραξία μεταβίβασης κεφαλαίου – μεταβίβαση ακινήτων και τίτλων.
- Αμοιβές εποχιακά απασχολούμενων, για διάστημα έως 150 ημέρες ετησίως, σε επιχειρήσεις ή εκμεταλλεύσεις μεταποίησης και τυποποίησης προϊόντων, εφόσον υπάγονται στην ασφάλιση e-ΕΦΚΑ (πρώην ΟΓΑ) κατά το άρθρο 55 του ν. 4387/2016.
- Αμοιβές περιστασιακής απασχόλησης μελών Αγροτικών ή Γυναικείων Συνεταιρισμών, υπό την ίδια ασφαλιστική προϋπόθεση.
- Συντάξεις e-ΕΦΚΑ (πρώην ΟΓΑ) και συντάξεις λόγω θανάτου των ασφαλισμένων στον πρώην ΟΓΑ.
- Αντιμισθίες, έξοδα παράστασης και αποζημιώσεις αιρετών οργάνων της Τοπικής Αυτοδιοίκησης α΄ και β΄ βαθμού, έξοδα παράστασης και αποζημιώσεις συνδικαλιστικών και αγροτικών συνεταιριστικών οργανώσεων, καθώς και αμοιβές και ποσοστά (εκτός μισθού) μελών διοικητικών συμβουλίων νομικών προσώπων.
- Επιδόματα ανεργίας, τέκνων και διατροφής τέκνων, το κοινωνικό μέρισμα, το εξωιδρυματικό επίδομα και συναφή ποσά σε άτομα με αναπηρίες, το επίδομα εκπαίδευσης και επαγγελματικής κατάρτισης ανέργων, καθώς και η ειδική παροχή προστασίας μητρότητας μη μισθωτών.
Η προσθήκη των συντάξεων του πρώην ΟΓΑ και των αμοιβών των εποχιακά εργαζομένων είναι η ουσιαστικότερη αλλαγή της τελευταίας τροποποίησης: ένας συνταξιούχος του πρώην ΟΓΑ που εξακολουθεί να καλλιεργεί δεν χάνει πλέον την ιδιότητα επειδή η σύνταξή του υπερβαίνει το αγροτικό του εισόδημα.
Οι νεοεισερχόμενοι
Ο νόμος δεν θα μπορούσε να απαιτήσει από κάποιον που μόλις ξεκίνησε να έχει ήδη το 50% του εισοδήματός του από αγροτική δραστηριότητα. Γι΄ αυτό προβλέπεται ειδικό καθεστώς: οι νεοεισερχόμενοι στον αγροτικό τομέα μπορούν να χαρακτηριστούν επαγγελματίες αγρότες χωρίς να εφαρμόζεται το εισοδηματικό κριτήριο, για ορισμένο διάστημα από την έναρξη της δραστηριότητας.
Ο χαρακτηρισμός αυτός είναι προϋπόθεση ένταξης στα προγράμματα Νέων Αγροτών, όπου ζητείται βεβαίωση ΜΑΑΕ «νεοεισερχόμενου επαγγελματία αγρότη» εκδοθείσα εντός συγκεκριμένου χρονικού παραθύρου πριν από την αίτηση. Προσοχή: σε περίπτωση μη τήρησης των υποχρεώσεων που αναλαμβάνει ο νεοεισερχόμενος, το Δημόσιο αναζητεί εντόκως όλα τα ωφελήματα που αποκόμισε.
Γιατί έχει σημασία στην πράξη
Φορολογία εισοδήματος. Η μείωση φόρου για τους ασκούντες αγροτική επιχειρηματική δραστηριότητα εφαρμόζεται μόνο στους κατ΄ επάγγελμα αγρότες, εφόσον τουλάχιστον το 50% του εισοδήματός τους προέρχεται από αγροτική δραστηριότητα. Η πληροφορία αυτή έρχεται στην ΑΑΔΕ έτοιμη από το Υπουργείο Αγροτικής Ανάπτυξης, με βάσει τα δεδομένα της προηγούμενης χρονιάς και οι κωδικοί 037 και 038 είναι προσυμπληρωμένοι. Φυσικά έχει την δυνατότητα ένας αγρότης, ο οποίος δεν θα δει τους κωδικούς αυτούς προσυμπληρωμένους και θεωρεί ότι τη χρονιά που αφορά η δήλωση φόρου εισοδήματος πληροί τα κριτήρια, να υποβάλλει αρχική δήλωση και μετά αφού του εκδοθεί (με βάσει τα στοιχεία αυτής της δήλωσης) η βεβαίωση επαγγελματία αγρότη, να προβεί σε συμπληρωματική δήλωση και να τύχει όλων των ευεργετημάτων. Με τα μέτρα που εξειδικεύτηκαν τον Σεπτέμβριο του 2026, ο φορολογικός συντελεστής μηδενίζεται για εισόδημα έως 20.000 ευρώ για τους κατά κύριο επάγγελμα αγρότες, από το φορολογικό έτος 2026 (δηλώσεις 2027). Το μέτρο αφορά περίπου 47.000 από τους περίπου 246.000 κατά κύριο επάγγελμα αγρότες, με μέγιστο όφελος περί τα 2.900 ευρώ.
Αγροτικό πετρέλαιο. Για τις αγορές από 1.1.2026 έως 31.10.2026 εξακολουθεί να ισχύει η διαδικασία επιστροφής ΕΦΚ. Από 1ης Νοεμβρίου 2026, βάσει του άρθρου 20 του ν. 5313/2026, η απαλλαγή εφαρμόζεται απευθείας κατά την αγορά του καυσίμου μέσω ειδικής ψηφιακής εφαρμογής της ΑΑΔΕ – ο ΕΦΚ και ο αναλογών ΦΠΑ δεν θα περιλαμβάνονται στο τιμολόγιο πώλησης. Δικαιούχοι είναι οι επαγγελματίες αγρότες.
Ενισχύσεις και επιδοτήσεις. Η εγγραφή στο ΜΑΑΕ αποτελεί προϋπόθεση για ενισχύσεις όπως αυτή για τα λιπάσματα, ενώ η ιδιότητα του κατά κύριο επάγγελμα αγρότη καθορίζει το ύψος πολλών αποζημιώσεων και ενισχύσεων.
Αγροτικό αυτοκίνητο. Ο κατά κύριο επάγγελμα αγρότης πληρώνει το 1/3 της εισφοράς για την έκδοση αδείας κυκλοφορίας νέου επαγγελματικού αυτοκινήτου και δεν έχει περιορισμό στον αριθμό των αυτοκινήτων που μπορεί να διαθέτει η επιχείρηση του, σε αντίθεση με τον κάτοχο αγροτικής εκμετάλλευσης που μπορεί να έχει μόνο ένα αυτοκίνητο. Αναφορικά με τη μείωση της εισφοράς νέου ΦΙΧ, θα δώσουμε ένα παράδειγμα. Η εισφορά για ένα νέο αυτοκίνητο, ανοικτό, μέχρι 3,5 τόνους είναι 235€. Με τη βεβαίωση του κατά κύριου επαγγέλματος, η εισφορά που θα καταβληθεί θα είναι 78,33€.
Τι προσέχουμε
Η ετήσια δήλωση ΟΣΔΕ είναι εκ των ων ουκ άνευ. Παράλειψη υποβολής σημαίνει ότι ο παραγωγός παύει να είναι αναγνωρίσιμος στο αρχείο του Μητρώου.
Το μισθωτήριο πρέπει να είναι έγγραφο και θεωρημένο. Η προφορική συμφωνία με τον ιδιοκτήτη του διπλανού χωραφιού δεν συνιστά κατοχή αγροτικής εκμετάλλευσης κατά τον νόμο.
Οι διασταυρώσεις εντείνονται. Μετά την απορρόφηση του ΟΠΕΚΕΠΕ από την ΑΑΔΕ και με τη λειτουργία του Μητρώου Ιδιοκτησίας και Διαχείρισης Ακινήτων (ΜΙΔΑ), τα στοιχεία ιδιοκτησίας, μισθώσεων, ΟΣΔΕ και φορολογικών δηλώσεων ελέγχονται πλέον διασταυρωτικά. Για τους αγρότες προβλέπεται πρόστιμο 500 ευρώ αν δεν υποβληθεί δήλωση στο ΜΙΔΑ εντός δύο μηνών από την έναρξη της προθεσμίας του ΟΣΔΕ, ενώ η ενημέρωση του μητρώου τίθεται ως προϋπόθεση για τη χορήγηση ενισχύσεων.
Τα στοιχεία του ΜΑΑΕ αποστέλλονται στην ΑΑΔΕ για την προσυμπλήρωση των αντίστοιχων κωδικών της φορολογικής δήλωσης. Λάθος ή εκπρόθεσμη εγγραφή μεταφέρεται αυτόματα στη δήλωση.
Ο έλεγχος είναι ετήσιος. Η ιδιότητα δεν κατακτάται μια για πάντα. Μια καλή χρονιά σε εξωγεωργικό εισόδημα, μια αποζημίωση, μια μεταβολή στην ασφάλιση, αρκούν για να ανατρέψουν την εικόνα του επόμενου έτους.
Συμπέρασμα
Ο «κατά κύριο επάγγελμα αγρότης» δεν είναι τίτλος τιμής αλλά νομική ιδιότητα με πέντε σωρευτικά κριτήρια, ετήσιο έλεγχο και μετρήσιμες οικονομικές συνέπειες. Ο βασικός ορισμός παραμένει σταθερός από το 2016. Αυτό που μεταβάλλεται – και μάλιστα συχνά – είναι το τι μετράει ως εισόδημα και το τι ακριβώς κερδίζει κανείς από τον χαρακτηρισμό.
Για τον παραγωγό, το πρακτικό συμπέρασμα είναι ένα: η ιδιότητα ελέγχεται κάθε χρόνο, με βάση τα στοιχεία που ο ίδιος δηλώνει. Αξίζει να ελέγχεται πριν υποβληθεί η δήλωση, όχι αφού απορριφθεί η ενίσχυση
Επίσης, κατά τη συμπλήρωση της φορολογικής δήλωσης, με ύπαρξη και άλλων εξωγεωργικών εισοδημάτων, χρειάζεται καλή γνώση και χειρισμός, προκειμένου να επιτευχθεί το μέγιστο κέρδος από τη μείωση του φόρου.